Hay una idea que conviene desterrar cuando hablamos del futuro del coche eléctrico: la próxima gran batería no será necesariamente una única tecnología capaz de sustituir a todas las demás.
Durante los próximos cuatro años veremos, probablemente, una diversificación mucho mayor. Los coches eléctricos baratos buscarán reducir al máximo el coste; los modelos generalistas intentarán equilibrar autonomía, precio y velocidad de carga; y los vehículos premium podrán asumir tecnologías mucho más caras para conseguir mayor densidad energética y prestaciones.
La batalla, por tanto, no se librará únicamente por conseguir más kilómetros. Peso, coste, velocidad de carga, durabilidad, disponibilidad de materias primas, seguridad y capacidad de fabricación serán igual de importantes.
Y algunas de las tecnologías que hoy parecen secundarias pueden convertirse en protagonistas.
La batería de 2030 seguirá siendo, en gran medida, de litio
Aunque la industria habla continuamente de sodio, estado sólido o nuevas químicas, el escenario más probable para 2030 sigue estando dominado por las baterías de ion-litio.
La razón es industrial: existe una gigantesca infraestructura de fabricación, suministro y reciclaje construida alrededor de ellas.
En 2025 se desplegaron aproximadamente 1,2 TWh de baterías para vehículos eléctricos en todo el mundo, casi un 30 % más que en 2024. Y la Agencia Internacional de la Energía calcula que la demanda de baterías para vehículos eléctricos podría alcanzar casi 3 TWh en 2030.
Pero dentro del ion-litio está produciéndose una revolución silenciosa.
LFP: la química que está conquistando el coche eléctrico
El litio-ferrofosfato (LFP) ha pasado de ser considerado una alternativa de menor rendimiento a convertirse en una de las tecnologías fundamentales del automóvil eléctrico.
En 2025 ya representaba más del 55 % de las baterías instaladas en vehículos eléctricos a escala mundial, frente a aproximadamente el 50 % en 2024.
Su principal ventaja no es conseguir la mayor autonomía posible.
Es conseguir una batería suficientemente buena por mucho menos dinero.
Las baterías LFP prescinden de níquel y cobalto, dos materiales caros y estratégicamente sensibles en las químicas NMC. Además, ofrecen una buena vida útil y características de seguridad muy interesantes.
El inconveniente es su menor densidad energética.
Según la IEA, las células LFP más avanzadas rondan actualmente los 205 Wh/kg, frente a hasta unos 265 Wh/kg de las químicas NMC de alta densidad.
Eso significa que, para almacenar la misma energía, una batería LFP necesita generalmente más masa o volumen.
Pero aquí aparece una de las claves de los próximos cuatro años: la ingeniería del pack está compensando parte de esa desventaja.
El verdadero salto no siempre está en la química
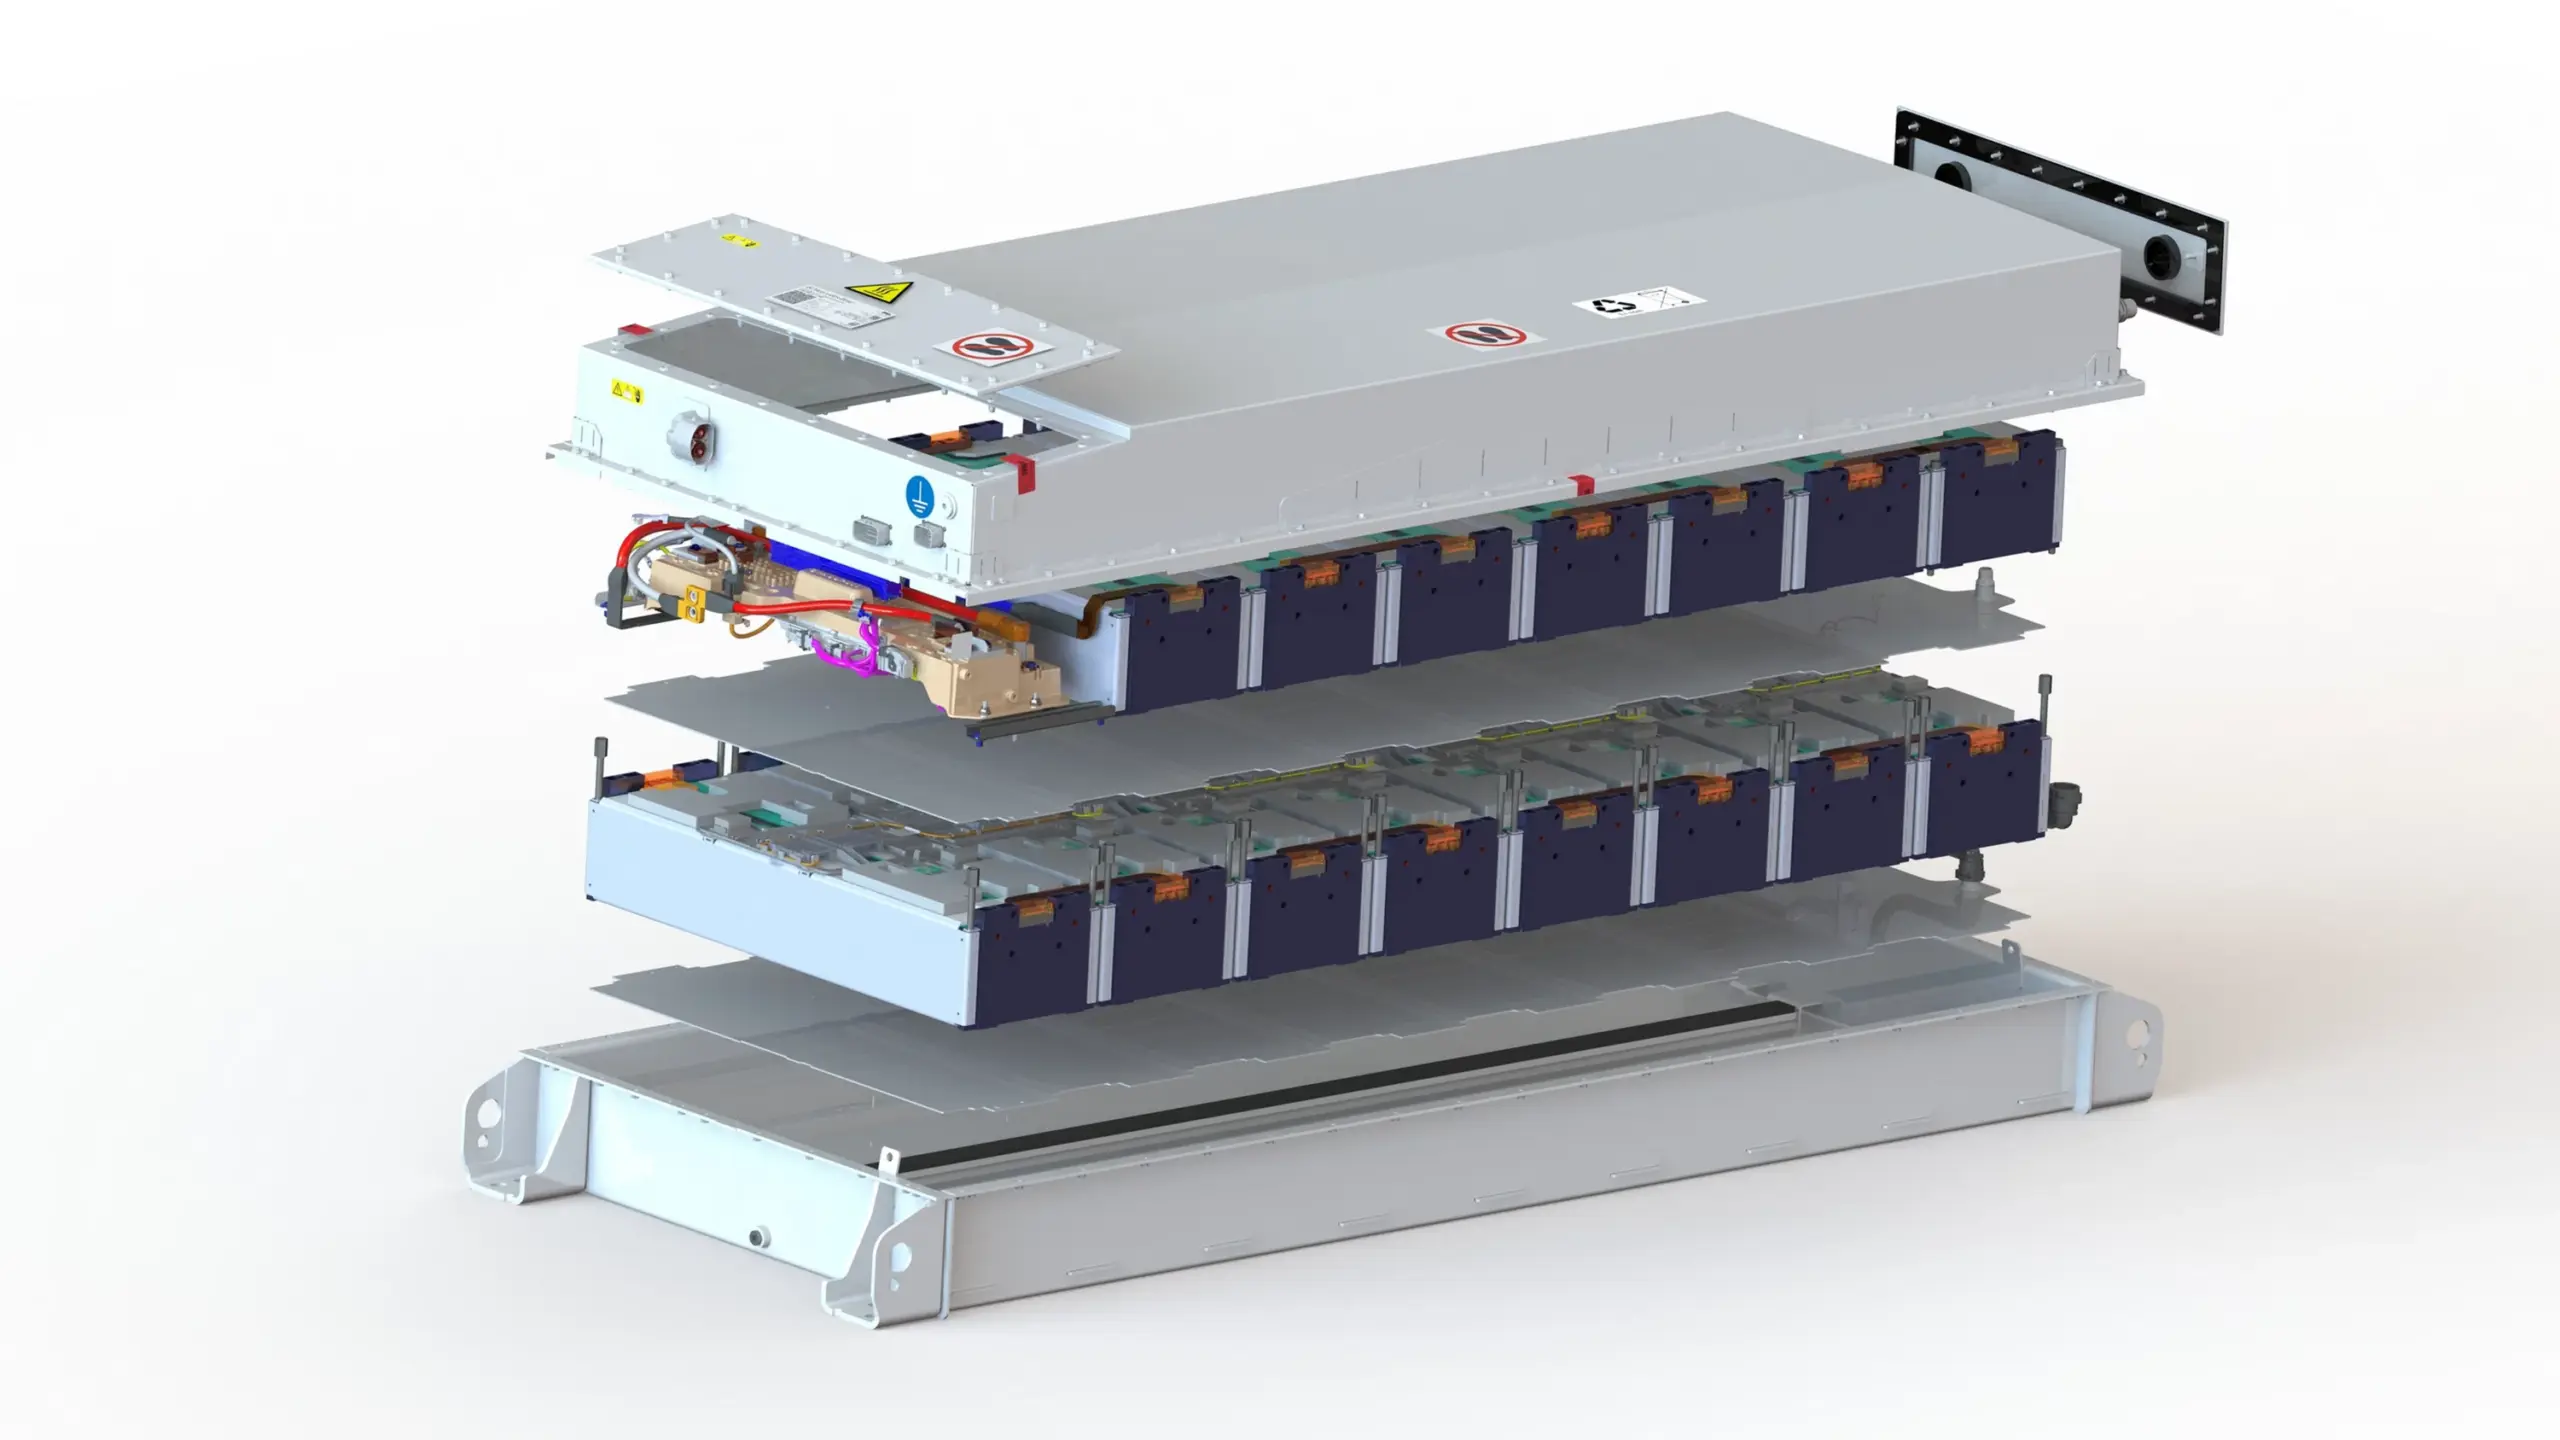
Los fabricantes están eliminando módulos, reduciendo estructuras intermedias y colocando las células directamente dentro del paquete.
Son las arquitecturas Cell-to-Pack (CTP) y Cell-to-Chassis (CTC).
La primera elimina buena parte de los módulos tradicionales. La segunda lleva el concepto mucho más lejos e integra estructuralmente la batería con el vehículo.
La IEA señala que las células prismáticas ya representan más del 60 % del mercado mundial de baterías para vehículos eléctricos y que las arquitecturas CTP y CTC están aumentando la densidad energética del conjunto.
Esto tiene una consecuencia importante:
una batería no tiene que mejorar espectacularmente sus Wh/kg para que el coche consiga más autonomía.
También puede mejorar el porcentaje del volumen y peso total que realmente se dedica a almacenar energía.
El límite de LFP está cada vez más cerca
Aquí encontramos uno de los límites tecnológicos más interesantes.
CATL reconoce que la tecnología LFP se aproxima a su límite teórico de densidad energética y considera que su evolución debe centrarse cada vez más en la carga ultrarrápida.
Esto no significa que LFP vaya a desaparecer.
Al contrario.
Significa que probablemente veremos una especialización.
LFP será la gran herramienta para fabricar eléctricos asequibles y duraderos, mientras que las químicas de mayor densidad seguirán reservándose para aquellos vehículos en los que el peso y la autonomía sean prioritarios.
Y aquí aparece el siguiente candidato.
LMFP: más densidad sin volver al níquel
Las baterías de litio-manganeso-ferrofosfato (LMFP) buscan solucionar precisamente parte del problema de LFP.
La idea consiste en introducir manganeso en la química manteniendo buena parte de las ventajas de las baterías de fosfato, pero aumentando la tensión y la densidad energética.
Es una evolución especialmente interesante para coches generalistas porque intenta ocupar el espacio entre LFP y las químicas NMC.
Y no es una tecnología puramente experimental.
General Motors y LG Energy Solution han anunciado que transformarán una planta estadounidense para fabricar células prismáticas de química rica en manganeso destinadas a futuros vehículos eléctricos, con el proyecto previsto para completarse en 2028.
La dirección es reveladora: más energía por kilogramo sin regresar necesariamente a una batería cargada de níquel y cobalto.
El sodio puede conquistar los coches baratos
Aquí llega una de las tecnologías más curiosas.
Las baterías de iones de sodio sustituyen el litio por sodio, un elemento mucho más abundante y que permite reducir determinadas dependencias de materias primas.
Pero tienen un problema importante: almacenan menos energía por kilogramo.
Las células de sodio más avanzadas alcanzan actualmente hasta unos 175 Wh/kg, frente a unos 205 Wh/kg de LFP y hasta 265 Wh/kg de NMC.
Eso parece una desventaja definitiva.
Hasta que cambiamos la pregunta.
¿Qué ocurre si queremos fabricar un coche urbano de 20.000 o 25.000 euros con 250-350 kilómetros de autonomía?
En ese escenario, no necesitamos una batería capaz de recorrer 800 kilómetros.
Necesitamos una batería barata, segura, duradera y que funcione bien en invierno.
Y ahí el sodio tiene mucho sentido.
CATL y Changan ya han presentado en 2026 el que sus fabricantes consideran el primer turismo de producción masiva equipado con esta tecnología. La batería Naxtra alcanza hasta 175 Wh/kg y CATL destaca especialmente su comportamiento a temperaturas extremadamente bajas.
La IEA considera precisamente que el sodio resulta especialmente adecuado para vehículos pequeños, aplicaciones urbanas y vehículos donde la autonomía extrema no sea prioritaria.
Lo que probablemente veremos hasta 2030
- Gama baja: LFP y, progresivamente, sodio.
- Gama media: LFP mejorado, LMFP y NMC optimizado.
- Gama alta: NMC de alta densidad, silicio y las primeras baterías de estado sólido.
Esta diferenciación puede ser una de las grandes tendencias de los próximos cuatro años.
El silicio quiere cambiar el interior de la batería
Pero existe otra evolución menos conocida que puede ser incluso más importante.
El ánodo de silicio.
Actualmente, el ánodo de muchas baterías de ion-litio utiliza principalmente grafito. El silicio puede almacenar mucha más cantidad de litio, por lo que introducir mayores cantidades de este material permite aumentar considerablemente la capacidad de la célula.
El problema es conocido: el silicio se expande enormemente durante la carga.
Ese cambio de volumen provoca degradación, pérdida de capacidad y problemas de estabilidad.
Por eso la solución comercial no pasa necesariamente por sustituir todo el grafito por silicio, sino por incorporar progresivamente mayores porcentajes de silicio mediante materiales compuestos y diseños de partículas más sofisticados.
Es una evolución que puede resultar especialmente valiosa en vehículos premium porque permite aumentar la densidad energética sin tener que multiplicar el tamaño de la batería.
Y entonces aparece la batería de estado sólido
Es la tecnología que más titulares está generando.
Una batería de estado sólido sustituye el electrolito líquido convencional por un electrolito sólido. En teoría, esto puede permitir utilizar materiales más energéticos, aumentar la seguridad y conseguir cargas muy rápidas.
Pero hay una enorme diferencia entre que una batería de estado sólido funcione en un prototipo y fabricarla por millones de unidades.
La IEA advierte precisamente de que la integración de las células de estado sólido en paquetes de automóviles sigue presentando dificultades y que los primeros productos tendrán costes elevados.
Toyota prevé comercializar su primera batería de estado sólido para vehículos alrededor de 2027-2028, mientras que BYD apunta a 2027 para sus primeros vehículos y a una producción masiva posterior.
Pero hay que tener cuidado con una expectativa.
No veremos en 2030 todos los coches con batería de estado sólido.
La propia IEA considera probable que esta tecnología permanezca inicialmente limitada al segmento premium y no tenga una presencia importante en el mercado masivo hasta la primera mitad de la década de 2030.
La gama alta será el laboratorio
Aquí probablemente veremos la mayor transformación.
Un automóvil premium de 100.000 euros puede asumir una batería mucho más cara si con ella consigue:
- mayor autonomía;
- menor peso;
- aceleraciones superiores;
- cargas extremadamente rápidas;
- mayor vida útil;
- mejor aprovechamiento del espacio.
Por eso es razonable esperar que entre 2027 y 2030 las primeras tecnologías de estado sólido, ánodos con mucho silicio y arquitecturas estructurales avanzadas aparezcan principalmente en vehículos de gama alta.
La industria ya está preparando ese escenario.
Toyota, por ejemplo, plantea para su batería de alto rendimiento una autonomía potencial superior a 1.000 kilómetros combinando una química de alta densidad con reducción de peso y mejoras aerodinámicas.
No significa que un coche real vaya a recorrer sistemáticamente 1.000 kilómetros en carretera.
Significa que la batería está empezando a dejar de ser dimensionada exclusivamente para almacenar energía y pasa a formar parte de una estrategia global de reducción de peso y eficiencia.
El otro gran salto: cargar en cinco o diez minutos
Durante mucho tiempo, el principal argumento contra el eléctrico fue la duración de la recarga.
La industria está atacando este problema desde dos frentes.
El primero es la propia batería.
El segundo es la arquitectura eléctrica.
Los sistemas de 800 y 1.000 voltios permiten aumentar la potencia de carga sin tener que elevar excesivamente la intensidad eléctrica.
La IEA señala que 2025 marcó un punto de inflexión con los primeros modelos de 1.000 V y que en ese año se lanzaron más de 30 modelos eléctricos de alta tensión, más del 80 % de ellos de fabricantes chinos.
CATL, BYD y otros fabricantes están anunciando sistemas capaces de alcanzar cargas que permiten recuperar cientos de kilómetros en pocos minutos.
El objetivo de fondo es que el conductor deje de pensar en términos de “cuánto tarda en cargar” y empiece a pensar en términos de “cuántos kilómetros recupero mientras tomo un café”.
Pero existe una limitación que ninguna química puede solucionar por sí sola:
el cargador debe ser capaz de entregar esa potencia.
El cuello de botella no estará únicamente dentro del coche
La batería del futuro dependerá también de la red eléctrica.
Un vehículo que puede aceptar 500 kW o incluso más necesita una infraestructura preparada para suministrarlos de manera estable.
Y hay otro límite todavía más profundo: los materiales.
Litio, níquel, grafito, manganeso y cobalto siguen siendo elementos fundamentales en diferentes familias de baterías.
La IEA advierte de que las cadenas de suministro están muy concentradas: China representa aproximadamente el 85 % de la capacidad mundial de producción de la cadena de baterías de ion-litio y alrededor del 97 % de la capacidad de fabricación de materiales de ánodo.
Esto explica por qué el desarrollo de baterías no consiste únicamente en descubrir una química mejor.
Hay que poder fabricar cientos de millones de células con ella.
La batería también tendrá que aprender a reciclarse
Durante los próximos cuatro años crecerá además la importancia del reciclaje.
La batería que se fabrica hoy no debe contemplarse solamente como un producto con una vida útil de 10 o 15 años.
Sus materiales tienen que volver al circuito industrial.
La IEA considera que el reciclaje puede reducir sustancialmente la necesidad de materias primas primarias a largo plazo y estima que, en un escenario compatible con los objetivos climáticos, podría reducir en 2050 la demanda de litio y níquel en torno a un 25 % y la de cobalto alrededor de un 40 %.
No será suficiente para resolver por sí solo las necesidades de la próxima generación de vehículos, pero se convertirá progresivamente en una fuente estratégica de materiales.
Entonces, ¿cómo será la batería en 2030?
Probablemente no existirá una batería de 2030, sino varias.
Gama baja
El coche eléctrico asequible buscará sobre todo coste.
LFP será protagonista y el sodio comenzará a ganar terreno allí donde su menor densidad energética no penalice demasiado.
Podemos esperar baterías relativamente compactas, autonomías suficientes para uso urbano y cargas cada vez más rápidas.
Gama media
Aquí estará probablemente la batalla más interesante.
LFP evolucionado, LMFP, NMC optimizado y nuevas combinaciones de materiales competirán por ofrecer 400-600 kilómetros reales de autonomía sin disparar el precio ni el peso.
La arquitectura CTP y las plataformas de 800 V se extenderán progresivamente.
Gama alta
Será el territorio de la máxima densidad energética.
NMC de última generación, ánodos ricos en silicio y las primeras baterías de estado sólido podrán convivir.
El objetivo no será simplemente tener una batería enorme.
Será conseguir más kilómetros con menos kilogramos y poder recuperar una parte importante de la autonomía en cuestión de minutos.
El gran cambio será que la batería dejará de ser una pieza independiente
Quizá esta sea la conclusión más importante.
Durante la primera generación del coche eléctrico, los fabricantes solucionaron el problema instalando enormes baterías debajo del suelo.
Ahora empieza una segunda etapa.
La batería se integra estructuralmente en el vehículo, participa en la arquitectura eléctrica, condiciona el diseño del chasis, determina la potencia de carga y comienza a estar diseñada conjuntamente con motores, inversores, software y sistema térmico.
La química seguirá siendo importantísima.
Pero la próxima revolución no vendrá de un único material milagroso.
Llegará de combinar mejores materiales con mejores células, mejor refrigeración, menos componentes intermedios, mayor tensión, electrónica más eficiente, software de gestión de batería más sofisticado y procesos de fabricación capaces de producir millones de unidades.
Y hay una conclusión especialmente interesante para quien esté pensando en comprar un eléctrico en los próximos años:
no será necesario esperar a la batería de estado sólido para que los coches eléctricos den un salto enorme.
Ese salto ya está ocurriendo.
Entre 2026 y 2030 veremos cómo el coche barato apuesta por el coste y el sodio, el generalista por LFP y nuevas químicas de manganeso, y el premium por densidad energética, silicio y estado sólido.
La auténtica carrera no será descubrir quién consigue la batería con más autonomía.
Será descubrir quién consigue que una batería suficientemente pequeña, ligera, barata y rápida de cargar haga innecesaria la obsesión por llevar 1.000 kilómetros almacenados bajo el suelo del coche.
 ¡Síguenos en Telegram!
